新闻中心
NEWS
2025年3月1日,国家标准GB/T 44264-2024《光伏组件清洁机器人通用技术条件》正式实施。紧接着,行业标准NB/T 11903-2025和工信部SJ/T 12055-2025也陆续发布。标准体系的快速建立,标志着光伏清洗机器人行业从“野蛮生长”迈入“有序发展”的新阶段。
政策红利密集释放
“十五五”规划建议和2026年政府工作报告均强调能源结构转型与智能运维。地方层面,新疆、甘肃、青海等光伏大省已出台清洗服务规范,对采用自动化清洗机器人的企业给予设备购置补贴。
国网系统也在积极推动:国网咸宁供电公司率先应用“空地联动”新模式,国网萧山电力推出分布式光伏清洗一体化产品。央企的示范效应正在加速行业普及。
“双碳”目标催生刚性需求
中国承诺2030年碳达峰、2060年碳中和,推动光伏装机量快速增长。2024年国内新增光伏装机超200GW。庞大的存量与增量市场意味着,仅靠人工清洗已无法满足高效运维需求,自动化清洗从“可选”变为“必选”。
据行业机构预测,2025年全球智能太阳能清洁机器人市场规模约8亿美元,预计到2032年将增长至19.2亿美元,复合年增长率13.31%。中国市场增速预计高于全球平均水平。
竞争格局:从价格战到价值战
当前国内光伏清洗机器人市场以非上市科创企业为主,仁洁智能、蓝旭科技、丽天智能、江苏天策机器人等企业在技术研发和市场拓展方面处于领先地位。行业竞争正从单一硬件销售向“设备+运维服务+数字化管理”的综合解决方案模式演进。
值得注意的是,核心零部件国产化进程加速——激光雷达、AI芯片、高性能电机等国产替代大幅降低了整机成本,中国产品性价比优势显著,正广泛覆盖亚洲、非洲、南美洲等新兴市场。
技术路线百花齐放
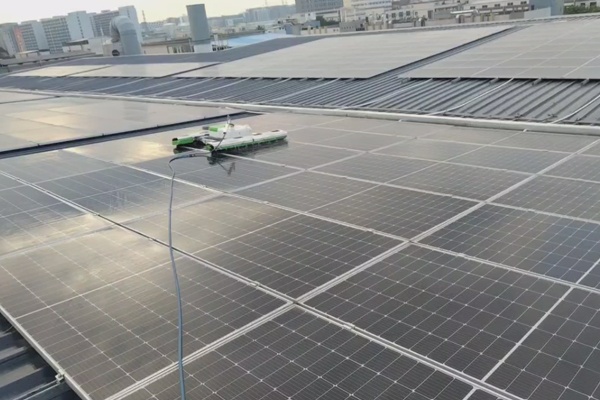
市场已形成多元化的技术路线:无水干式清扫、高压水洗、毛刷式柔性清洗等各有千秋。毛刷式光伏清洗机器人利用夜间及清晨空气湿度完成作业,在轻度污染工况下清洗效率最高可达2100m²/h,是人工清洗效率的3.2倍,清洗后组件表面透光率从82.5%提升至91.8%,发电效率从14.2%提高至15.3%。
从“锦上添花”到“不可或缺”
随着标准体系完善、政策支持加码、技术持续成熟,光伏清洗机器人正在完成从“锦上添花的辅助工具”到“不可或缺的电站标配”的角色跃迁。对电站业主而言,这不仅是降本增效的选择,更是顺应政策导向、拥抱行业趋势的必然之举。
标准落地,行业可期。光伏清洗机器人的黄金时代,才刚刚开始。


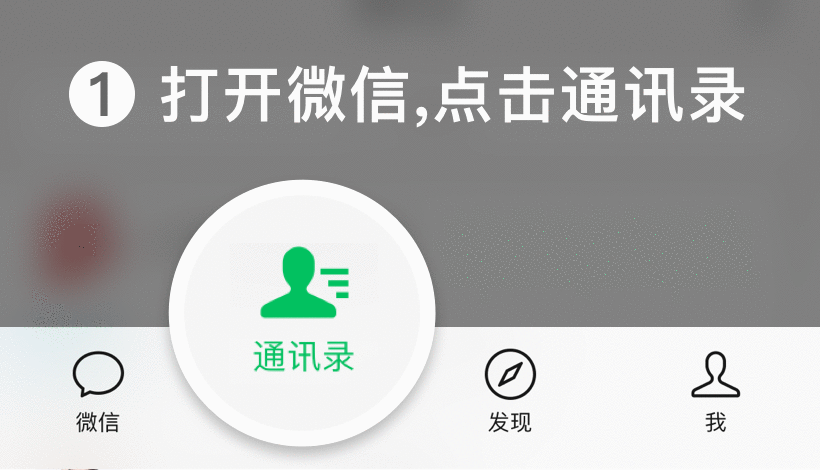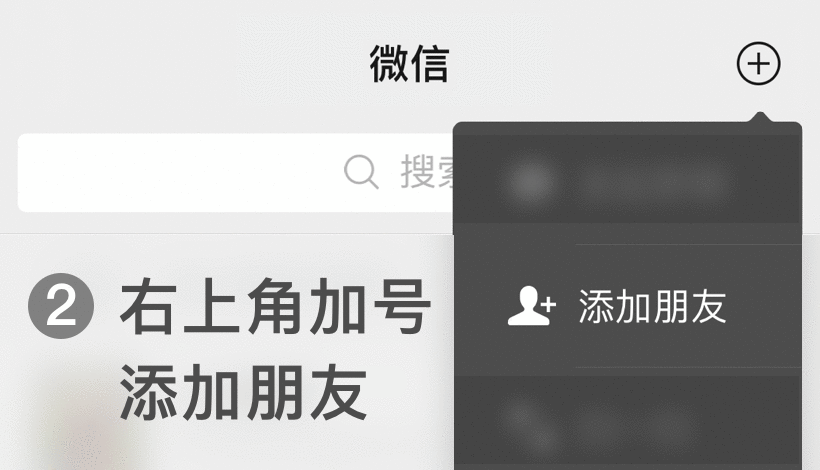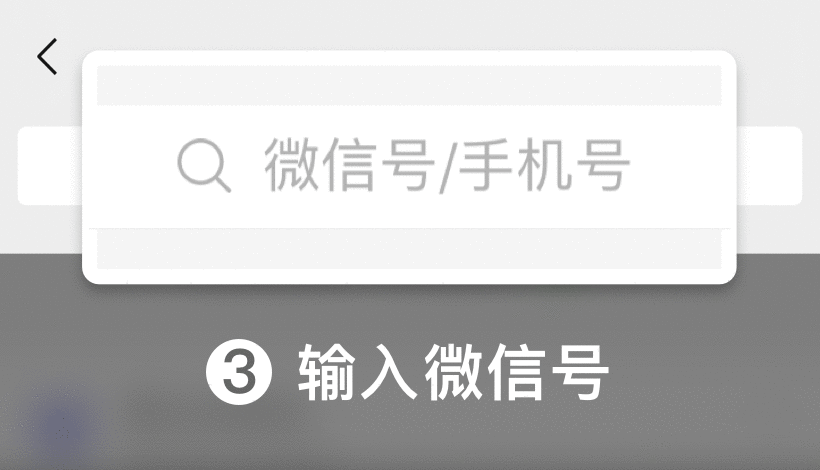
 扫一扫添加微信